使用 Python 在统计学中显示正态逆高斯分布
pythonserver side programmingprogramming
在本文中,我们将讨论正态逆高斯分布,并讨论如何使用 Python 实现和显示此分布。
理解问题
统计学中的正态逆高斯分布是概率分布,可用于金融、风险管理和统计分析等各个领域。因此,我们将讨论在 Python 中实现此分布背后的逻辑。
上述问题的逻辑
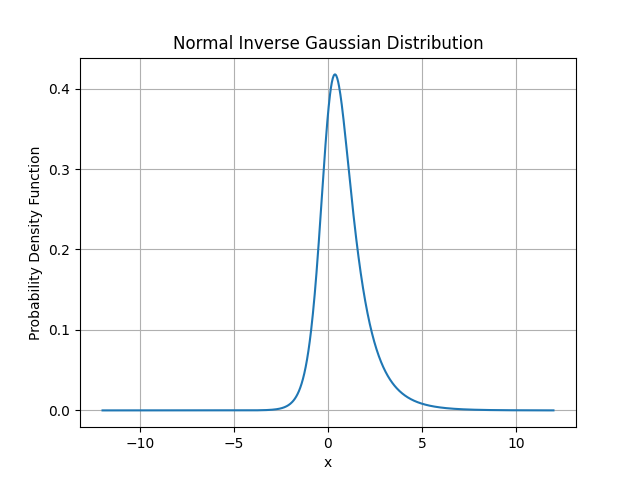
正态逆高斯分布 (NIG) 是一种连续概率分布,其特征是正态方差-均值混合,以逆高斯分布为混合密度。为了绘制和显示分布,我们将使用 Python 库,如 numpy、matplotlib 和 scipy.stats。
算法
步骤 1 − 首先导入显示正态逆高斯分布所需的库。
import numpy as nmp
import matplotlib.pyplot as mt_plt
from scipy.stats import norminvgauss
步骤 2 − 现在我们将设置正态逆高斯分布的参数:alpha、beta、mu 和 delta。
alpha = 1.7
beta = 0.9
mu = 0
delta = 1.3
步骤 3 − 定义参数后,我们将创建一个 NIG 分布对象作为 nig_distribution。
nig_distribution = norminvgauss(alpha, beta, loc=mu, scale=delta)
步骤 4 − 然后我们将生成 X 的值范围。
x = nmp.linspace(-12, 12, 1000)
步骤 5 − 计算概率密度函数使用 pdf() 方法将其转换为 pdf。
pdf = nig_distribution.pdf(x)
步骤 6 − 使用 matplotlib 库绘制要显示的概率密度函数。
mt_plt.plot(x, pdf)
mt_plt.xlabel('x')
mt_plt.ylabel('Probability Density Function')
mt_plt.title('Normal Inverse Gaussian Distribution')
mt_plt.grid(True)
mt_plt.show()
示例
# 导入必要的库
import numpy as nmp
import matplotlib.pyplot as mt_plt
from scipy.stats import norminvgauss

alpha = 1.7
beta = 0.9
mu = 0
delta = 1.3

# 为正态逆高斯分布创建一个对象
nig_distribution = norminvgauss(alpha, beta, loc=mu, scale=delta)

# 为 x 创建一个值范围
x = nmp.linspace(-12, 12, 1000)

# 为每个 x 值计算 PDF
pdf = nig_distribution.pdf(x)

# 绘制 PDF 并显示
mt_plt.plot(x, pdf)
mt_plt.xlabel('x')
mt_plt.ylabel('Probability密度函数')
mt_plt.title('正态逆高斯分布')
mt_plt.grid(True)
mt_plt.show()
输出
复杂度
计算 PDF 和显示 NIG 分布所需的时间为 O(n),这里 n 是我们程序中范围内值的数量,范围为 1000。由于我们已经生成了 x 的值范围,这需要 O(n) 时间,计算 PDF 也需要 O(n) 时间。这就是时间复杂度的原因。
结论
在我们的文章中,我们讨论了正态逆高斯分布 (NIG),并展示了该分布的演示。我们展示了该分布的逻辑和算法,并计算了它的时间复杂度。并且可以使用 numpy、matplotlib 和 scipy 等 Python 库使 Python 中的实现更容易。
相关文章
有用资源
python 参考教程 - 该教程包含有关 python 的更多信息:https://www.cainiaomax.com/python/